Cómo garantizar la solvencia de tus inquilinos al alquilar
 Angel Ucles Gregori
Para garantizar la solvencia de los inquilinos al alquilar, pedimos documentación identificativa, laboral y bancaria por adelantado y calculamos la tasa de esfuerzo: renta mensual ÷ ingresos netos mensuales × 100. Un esfuerzo del 32,5 % es razonable, mientras que el 40 % aconseja pedir garantías adicionales o negociar.
- El estudio de solvencia revisa ingresos, gastos y estabilidad laboral del candidato.
- Pedimos las últimas tres nóminas, contrato de trabajo y declaración de la renta del último ejercicio.
- Revisamos extractos bancarios de los últimos tres a seis meses.
- Sumamos los ingresos de todos los firmantes y restamos las deudas mensuales antes de calcular.
- La fianza legal es un depósito obligatorio de una mensualidad en todo contrato.
Tabla de Contenidos
- Cómo verificar la solvencia de un inquilino paso a paso
- Documentación para alquilar una vivienda: qué pedir y cómo comprobarla
- Tasa de esfuerzo del alquiler: cómo calcular si el candidato podrá pagar
- Seguro de impago de alquiler y otras garantías para el propietario
- Preguntas Frecuentes
Cómo verificar la solvencia de un inquilino paso a paso
La solvencia de los inquilinos es la primera barrera contra el impago, y un proceso ordenado que combina documentación, cálculo y sentido común ayuda a evaluarla. Un estudio de solvencia es la revisión ordenada de los ingresos, gastos y estabilidad laboral de un candidato para saber si podrá pagar la renta cada mes. No se trata de desconfiar, sino de proteger al propietario y de fijar expectativas claras desde el principio.
El proceso que seguimos tiene seis pasos:
- Pedir la documentación identificativa y económica por adelantado.
- Comprobar nóminas, contrato de trabajo y antigüedad.
- Analizar ingresos netos frente a gastos mensuales declarados.
- Revisar extractos bancarios de los últimos meses.
- Calcula el esfuerzo de alquiler con la propuesta de alquiler.
- Valorar garantías adicionales si el perfil está ajustado.
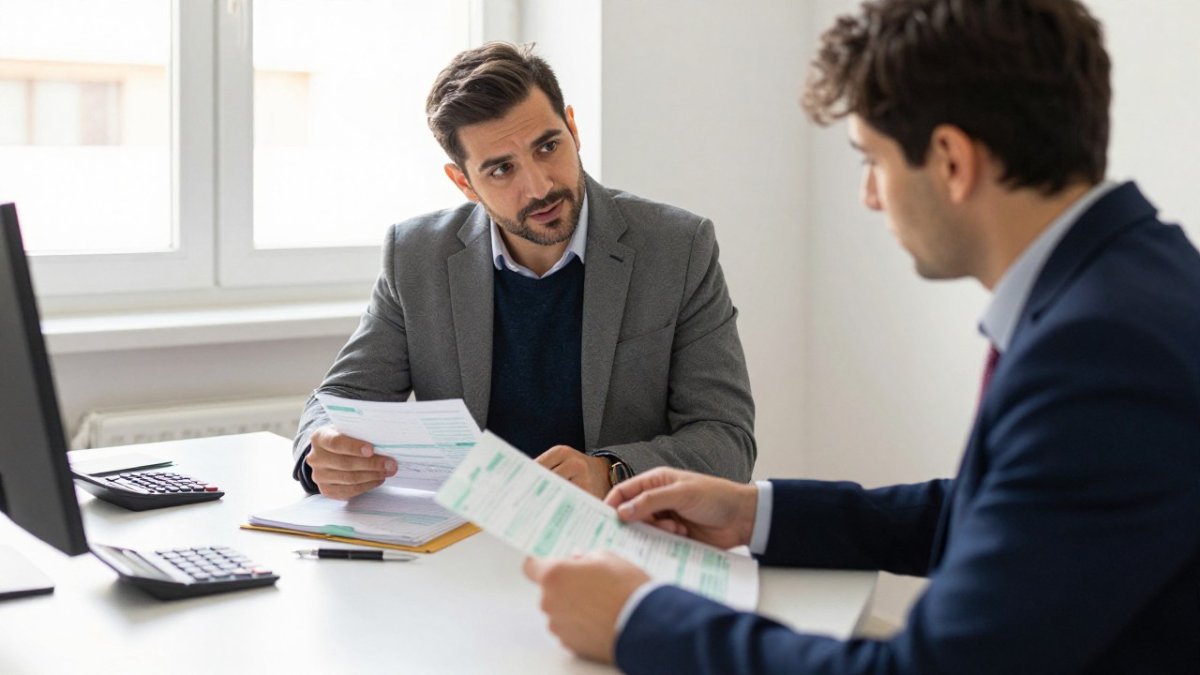 Propietario y agente inmobiliario revisan nóminas para verificar la solvencia de los inquilinos en una oficina iluminada
Un error habitual es pedir los papeles a medios y decidir con una sola nómina. En la práctica, el riesgo de impago baja cuando se cruzan varias fuentes: contrato, nóminas, banco y vida laboral. Si quieres fijar antes la renta con criterio, puedes valorar tu inmueble con nuestro equipo y ajustar el precio al perfil real de candidato que buscas.
Documentación para alquilar una vivienda: qué pedir y cómo comprobarla
La documentación para alquilar una vivienda debe acreditar identidad, ingresos y estabilidad.
Documentación identificativa: DNI o NIE en vigor, y pasaporte si el candidato es de fuera.
Documentación económica y laboral:
- Últimas tres nóminas y contrato de trabajo con antigüedad visible.
- Declaración de la renta del último ejercicio.
- Extracto bancario o certificado de saldo de los últimos tres a seis meses.
- Para el trabajador autónomo , modelo de alta y resumen de actividad.
Cómo comprobarla sin invadir la intimidad: tapa los movimientos que no afectan al análisis, verifica que el titular coincide con el candidato y contrasta que las importaciones de las nóminas aparecen en el banco. La protección de datos importa: pide solo lo necesario, informa del uso y no conserva copias más tiempo del preciso. La normativa de referencia está en la Agencia Española de Protección de Datos.
Tasa de esfuerzo del alquiler: cómo calcular si el candidato podrá pagar
La tasa de esfuerzo del alquiler es el porcentaje de los ingresos netos que se destina a la renta, y es el cálculo que más ayuda a decidir.
Fórmula sencilla: renta mensual ÷ ingresos netos mensuales × 100 .
Un ejemplo numérico: un candidato con 2.000 € netos al mes y una renta de 650 € tiene un esfuerzo del 32,5 %, dentro del rango razonable. Con 800 € de alquiler sube al 40 %, y ahí conviene pedir garantías adicionales o negociar.
Dos matices que casi nadie aplica: suma los ingresos de todos los firmantes del contrato y resta las deudas mensuales declaradas antes de calcular. Un sueldo alto con una cuota de préstamo grande puede ser menos solvente que un sueldo medio sin deudas.
Seguro de impago de alquiler y otras garantías para el propietario
El seguro de impago de alquiler cubre parte de la renta cuando el inquilino deja de pagar, y se combina con otras garantías para cerrar un alquiler seguro. Ninguna garantía sustituye a un buen estudio previo, pero toda su tranquilidad.
| Garantía | Qué cubre | Cuando tiene sentido |
|---|---|---|
| Fianza legal | Depósito obligatorio de una mensualidad | Siempre, en todo contrato |
| Aval o avalista | Respaldo de un tercero con ingresos | Perfil con esfuerzo alto |
| Seguro de impago | Rentas impagadas y asistencia legal | Propietarios que no viven cerca |
| Garantía adicional | Mensualidades extra pactadas | Candidatos sin historia |
Antes de firmar, revise los límites legales de cada garantía en la Ley de Arrendamientos Urbanos y confirme con su aseguradora qué incluye la póliza. Si el candidato no supera la evaluación, lo honesto es explicarle el criterio y valorar un avalista. Los criterios deben ser transparentes y no discriminatorios: evalúe números, no perfiles personales.
Si quieres ver qué inmuebles encajan con este proceso, consulta nuestro buscador de inmuebles o contacta con nosotros para revisar tu caso con un agente.
Cada contrato de alquiler es una decisión de riesgo, y hacerlo bien empieza por un estudio de solvencia serio. En Voramar Gandia Servicios Inmobiliarios SL contamos con 25 años de experiencia en el sector, asesoramiento personalizado en todo el proceso y una gestión integral de los trámites, desde la valoración gratuita hasta la firma. Empieza con Voramar Gandia Servicios Inmobiliarios SL y alquila tu vivienda con criterio y tranquilidad.
Preguntas Frecuentes
¿Qué porcentaje de los ingresos debería destinarse al alquiler?
Este margen deja espacio para otros gastos fijos y reduce el riesgo de impago. En la práctica, muchos propietarios aplican una tasa de esfuerzo del alquiler más flexible cuando el candidato tiene ingresos estables y pocas deudas, o cuando aporta un avalista o un seguro de impago. Calcula este porcentaje antes de firmar evita sorpresas y protege tu renta mensual.
¿Se puede pedir una nómina antes de firmar un contrato de alquiler?
Sí, es habitual solicitar las últimas nóminas, el contrato de trabajo y la declaración de la renta como parte del estudio de solvencia. Debes informar al candidato sobre qué datos vas a tratar y con qué finalidad, y aplicar los principios de protección de datos: minimizar la información y no conservarla más de lo necesario. Con el consentimiento del interesado, puede verificar la documentación y comprobar la estabilidad laboral antes de formalizar el contrato.
¿Cómo funciona un seguro de impago del alquiler?
El seguro de impago cubre las mensualidades no pagadas por el inquilino durante un período determinado, y en algunos casos incluye asistencia jurídica o defensa legal. La aseguradora suele exigir que el inquilino supere un estudio de solvencia previo, con ingresos netos y tasa de esfuerzo dentro de sus criterios. Contratarlo no sustituye la verificación documental, pero añade una capa de protección frente al riesgo de impago. Revise las coberturas y exclusiones antes de firmar la póliza.
Artículos recientes
20 de noviembre de 2026 20/11/2026
9 pasos para vender una casa en Gandia sin errores
Para vender una casa en Gandia, primero reúne la …
18 de noviembre de 2026 18/11/2026
Cómo valorar mi piso en Gandía gratis: guía paso a paso
Puedes valorar piso gratis en Gandía con una valo…
13 de noviembre de 2026 13/11/2026
Cómo vender un piso en Playa de Gandia: guía paso a paso
Para vender piso en Playa de Gandia, empieza por …
11 de noviembre de 2026 11/11/2026
Cómo comprar vivienda en Playa de Gandia siendo extranjero
Comprar vivienda en Playa de Gandia siendo extran…
10 de noviembre de 2026 10/11/2026
¿Qué requisitos hay para alquilar un piso en Gandia?
Resumen RápidoPara alquilar piso Gandia, el propi…